
Falta de caixa: como a contabilidade ajuda a agir
Entenda por que vendas e lucro não garantem dinheiro disponível e veja como identificar o que está pressionando o caixa da empresa.
A falta de caixa pode ocorrer mesmo quando a empresa vende bem e apresenta lucro, porque o resultado contábil não significa que o dinheiro já esteja disponível. Vendas a prazo, estoque parado, dívidas e retiradas sem planejamento podem prender recursos. A contabilidade ajuda a localizar esses pontos e a organizar medidas para pagar compromissos e proteger a operação.
Falta de caixa: por que lucro não significa dinheiro disponível?
Lucro e caixa mostram aspectos diferentes da saúde financeira. O lucro indica se, em determinado período, as receitas superaram os custos e as despesas considerados no cálculo. O caixa, por sua vez, representa os recursos que a empresa pode usar agora para cumprir pagamentos.
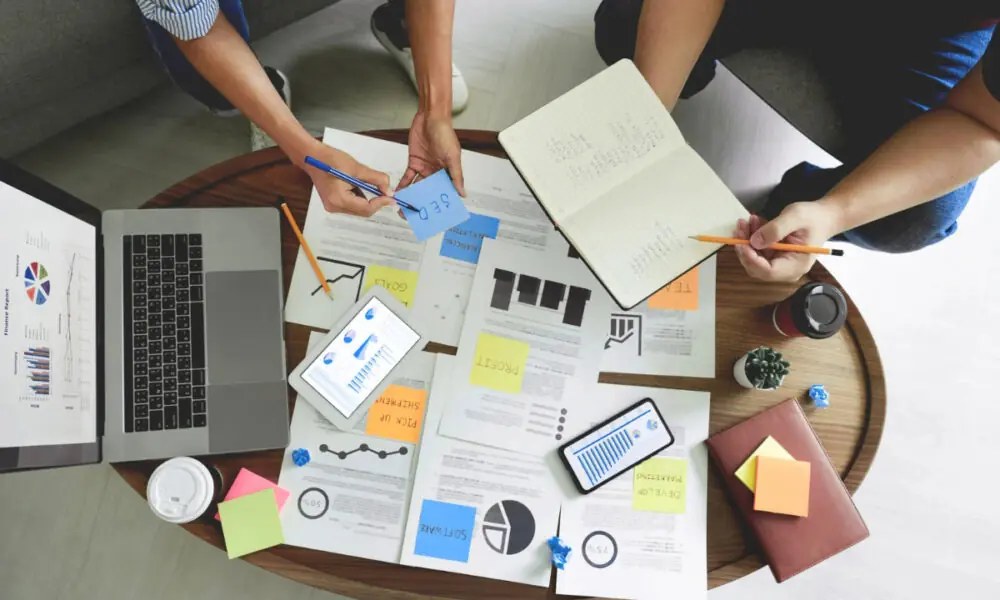
Quando uma venda é feita a prazo, ela pode entrar nos registros como receita antes de o cliente pagar. Se salários, tributos e fornecedores vencem antes do recebimento, a empresa pode ter lucro no papel e pouco dinheiro na conta para honrar as obrigações.
Por isso, olhar somente o saldo bancário do dia ou o volume de vendas não é suficiente. É necessário entender quando o dinheiro deve entrar, quais contas vão vencer e se haverá recursos disponíveis nas datas certas.
Onde o dinheiro pode ficar preso?
Vendas a prazo e atrasos de clientes
Parcelar compras pode facilitar a venda, mas também amplia o intervalo entre a entrega do produto ou serviço e o recebimento. Se a empresa concede prazos longos aos clientes e precisa pagar fornecedores em períodos mais curtos, surge uma pressão sobre o capital de giro — os recursos usados para manter as atividades do negócio.
Acompanhar as contas a receber ajuda a prever entradas e identificar atrasos. Também vale revisar as condições de pagamento oferecidas, cobrar valores vencidos e negociar prazos com fornecedores, sempre considerando o impacto sobre as vendas e o relacionamento comercial.
Estoque parado
O estoque representa dinheiro aplicado em produtos que ainda não foram vendidos. Quando as compras superam a procura, esses recursos deixam de estar disponíveis para outras despesas. Mercadorias que demoram a sair também podem perder valor, sofrer danos ou ficar desatualizadas.
Observe quais itens têm maior saída e quais permanecem armazenados por mais tempo. Com essa análise, a empresa pode ajustar as compras à demanda, planejar promoções para produtos parados e evitar repor mercadorias que já estão em excesso.
Dívidas e retiradas dos sócios
Parcelas de empréstimos, financiamentos e juros reduzem o dinheiro livre para a operação. O crédito pode apoiar investimentos, mas assumir compromissos sem avaliar a capacidade de pagamento pode apertar o caixa. Contratar novas dívidas para cobrir antigas também pode elevar o custo financeiro e dificultar a recuperação.
Outro ponto de atenção é misturar despesas pessoais e empresariais. Retiradas sem critério podem consumir valores necessários para pagar contas, comprar insumos ou investir no negócio. Definir o pró-labore — a remuneração pelo trabalho do sócio — e registrar separadamente a distribuição de lucros ajuda a manter essa distinção.
Como a contabilidade ajuda a recuperar o controle?
A contabilidade não se limita a calcular impostos e cumprir obrigações. Com registros atualizados, o contador pode ajudar o empresário a compreender o que está acontecendo com o dinheiro e a separar problemas pontuais de desequilíbrios recorrentes.
Alguns controles e indicadores ajudam a encontrar os pontos de pressão:
- Fluxo de caixa: registra as entradas e saídas e permite projetar saldos futuros.
- Contas a receber: mostra quanto os clientes devem e quando os valores são esperados.
- Contas a pagar: reúne compromissos, valores e datas de vencimento.
- Giro de estoque: ajuda a avaliar quanto tempo os produtos levam para ser vendidos.
- Endividamento: permite analisar o peso das dívidas e parcelas sobre os recursos da empresa.
- Margem de lucro: indica quanto sobra das vendas após os custos e despesas incluídos no cálculo.
Esses dados ganham valor quando são comparados com a realidade do negócio. Por exemplo, uma projeção pode revelar que haverá pagamentos concentrados antes de uma entrada importante. Com antecedência, o gestor pode negociar vencimentos, ajustar compras ou reforçar a cobrança, em vez de decidir apenas quando a conta já está apertada.
Medidas práticas para aliviar o caixa
Para agir com mais segurança, reúna informações financeiras e transforme o diagnóstico em uma rotina de acompanhamento. A contabilidade pode apoiar a análise, mas as decisões também dependem do conhecimento do empresário sobre vendas, fornecedores e necessidades da operação.
- Registre diariamente as entradas e saídas, sem deixar de classificar cada movimentação.
- Projete recebimentos e pagamentos para as próximas semanas e atualize a previsão quando houver mudanças.
- Compare o que foi previsto com o que realmente aconteceu para identificar atrasos, despesas inesperadas ou estimativas incorretas.
- Revise prazos de venda, cobrança de clientes, condições negociadas com fornecedores e volume de compras.
- Mapeie dívidas, taxas e parcelas e converse com credores sobre alternativas compatíveis com a capacidade de pagamento.
- Separe as contas pessoais das empresariais e estabeleça regras claras para as retiradas dos sócios.
O objetivo não é apenas cortar gastos. Uma redução feita sem análise pode prejudicar o atendimento ou a capacidade de vender. A prioridade é descobrir quais recursos estão comprometidos, organizar os vencimentos e direcionar o dinheiro para as necessidades essenciais e para o crescimento sustentável.
Perguntas frequentes
Uma empresa pode ter lucro e não conseguir pagar as contas?
Sim. O lucro pode incluir vendas que ainda não foram recebidas, enquanto os pagamentos vencem antes da entrada do dinheiro. Por isso, o resultado contábil e o saldo disponível devem ser acompanhados separadamente.
O que é fluxo de caixa?
É o controle das entradas e saídas de dinheiro da empresa, com registro do que já aconteceu e, quando projetado, do que está previsto. Ele ajuda a antecipar períodos de aperto e a planejar pagamentos e recebimentos.
Como o estoque pode causar falta de dinheiro?
Ao comprar mercadorias, a empresa usa recursos que só retornam ao caixa quando os produtos são vendidos e pagos. Se os itens ficam parados, esse dinheiro não pode ser usado em outras despesas.
Converse com seu contador, revise os controles financeiros e defina um plano de ação para identificar o que está prendendo o dinheiro da empresa.
Fonte: Jornal Contábil
Imagem gerada por inteligência artificial.
Texto produzido com auxílio de inteligência artificial a partir da reportagem original indicada em Fonte.
Mais Artigos


Newsletter
Mais Artigos