
Reforma tributária nas empresas: impactos contábeis
Entenda como IBS e CBS podem afetar receitas, custos, créditos e controles da empresa.
A reforma tributária nas empresas exige atenção a registros contábeis, créditos e documentos fiscais, além do cálculo dos novos tributos. Para gestores, o principal é avaliar como as mudanças podem afetar receitas, custos, estoques, ativos e fluxo de caixa. Organizar dados com o contador ajuda a antecipar ajustes e reduzir riscos durante a transição.
Reforma tributária nas empresas: o que muda na contabilidade
Os efeitos do IBS, Imposto sobre Bens e Serviços, e da CBS, Contribuição sobre Bens e Serviços, não se limitam ao recolhimento de tributos. A implementação também demanda informações confiáveis sobre cada operação e critérios contábeis coerentes com a atividade da empresa.
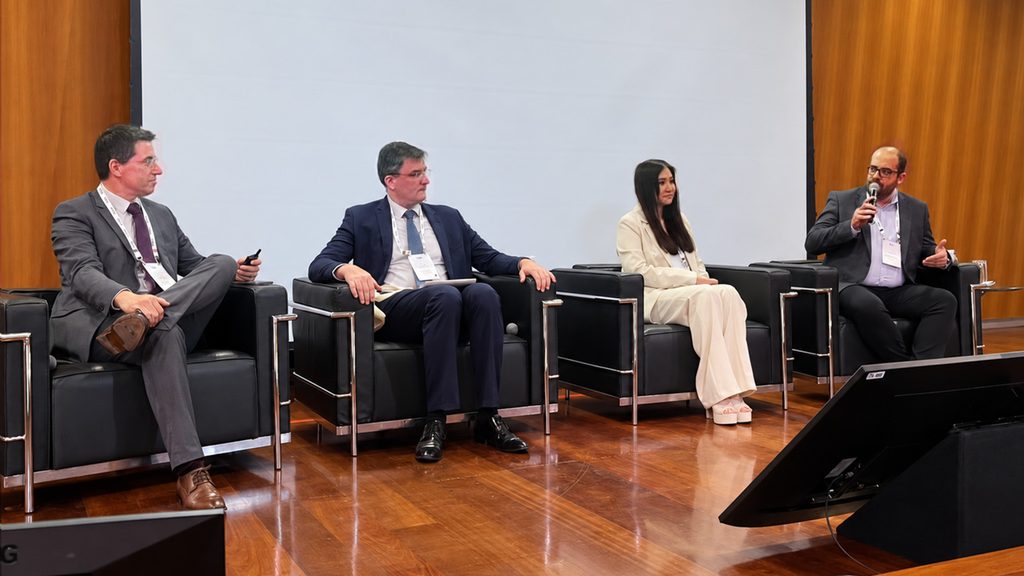
Esses pontos foram discutidos no painel sobre aspectos contábeis da reforma tributária realizado durante o XXIII Seminário Internacional da Fundação de Apoio aos Comitês de Pronunciamentos Contábeis e de Sustentabilidade. O debate reuniu especialistas em contabilidade, direito e tributação para tratar de reconhecimento, mensuração e apresentação dos efeitos nas demonstrações financeiras.
Uma demonstração financeira é um relatório que apresenta, entre outros aspectos, a situação patrimonial e o desempenho econômico do negócio. Para que esses relatórios sejam úteis à gestão, os registros precisam representar a realidade das operações — não apenas reproduzir o tratamento usado para fins fiscais.
Isso torna importante o julgamento profissional: a avaliação da situação concreta para definir como uma operação deve ser registrada e explicada. A política contábil adotada precisa considerar a natureza do negócio e ser aplicada de forma consistente, com suporte documental.
Receitas, custos e créditos merecem revisão
Embora IBS e CBS sejam tributos sobre o consumo, a forma como os créditos são reconhecidos e contabilizados pode repercutir em outras áreas. Um crédito tributário é, em termos práticos, um valor que a empresa pode ter direito de aproveitar conforme as regras aplicáveis. Direito, registro e utilização são etapas distintas, e não devem ser tratadas como se fossem automáticas.
O debate também apontou possíveis reflexos indiretos sobre a apuração do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). Foram mencionadas dúvidas sobre receita bruta em determinados enquadramentos, créditos ainda não confirmados e créditos presumidos. O tratamento desses casos pode depender de regras e interpretações que precisam ser acompanhadas com o contador.
Outro cuidado envolve os tributos recuperáveis ligados à aquisição de estoques e de bens do ativo imobilizado. Conforme a forma de contabilização, podem surgir efeitos sobre o custo registrado, a depreciação dos ativos e a tributação futura. Por isso, vale mapear quais compras e operações podem ser afetadas e documentar as premissas adotadas.
O registro de IBS e CBS não deve ser confundido automaticamente com receita ou despesa. Ainda assim, os efeitos fiscais e contábeis de cada situação precisam ser avaliados de forma específica. Uma classificação inadequada pode distorcer indicadores usados para definir preços, margens e decisões de investimento.
Controles e preparação para a transição
A implementação também depende de definições regulatórias e de sistemas capazes de acompanhar as operações. No painel, foram citadas preocupações com a etapa de transição que começa em 2027, incluindo possíveis dificuldades na emissão de documentos fiscais. Problemas nessa etapa podem comprometer faturamento, conciliações e entrada de caixa.
Outro desafio é conciliar informações de declarações assistidas de IBS e CBS com os registros internos. Uma divergência entre documentos, sistemas e escrituração pode dificultar a confirmação de créditos ou a conferência dos débitos. Rastreabilidade significa conseguir acompanhar a operação desde o documento que a originou até seu registro e tratamento tributário.
Para se preparar, a empresa pode começar com um levantamento prático junto à contabilidade e às áreas financeira, fiscal, comercial e de tecnologia:
- Mapear as principais operações de venda, prestação de serviços e compra, identificando os documentos que as comprovam.
- Revisar como receitas, custos, estoques, ativos e créditos são registrados hoje.
- Identificar créditos pendentes, não confirmados ou presumidos e definir como serão acompanhados.
- Verificar se os sistemas conseguem relacionar documentos fiscais, lançamentos contábeis e informações tributárias.
- Avaliar possíveis efeitos sobre preços, margens e fluxo de caixa em diferentes cenários.
- Registrar as decisões contábeis adotadas e combinar uma rotina de revisão conforme saírem novas regras.
Esse trabalho não exige que o gestor decida sozinho questões técnicas. O papel da liderança é garantir que as áreas envolvidas compartilhem informações, que os responsáveis tenham acesso aos dados necessários e que mudanças nos processos sejam planejadas com antecedência.
Também é recomendável separar o que já está definido do que ainda depende de regulamentação ou esclarecimento. Assim, a empresa evita transformar uma hipótese em procedimento definitivo e consegue atualizar seus controles quando houver novas orientações.
Perguntas frequentes
IBS e CBS devem ser registrados como receita da empresa?
O debate contábil apresentado apontou que IBS e CBS não devem ser tratados como receita ou despesa apenas por serem cobrados na operação. A empresa precisa avaliar a natureza do caso e aplicar uma política contábil adequada, com orientação profissional.
Os novos tributos podem afetar o IRPJ e a CSLL?
Podem surgir reflexos indiretos, especialmente em discussões sobre receita bruta, custos e reconhecimento de créditos. O tratamento depende da situação e das regras aplicáveis, por isso é importante revisar esses pontos com o contador.
O que a empresa deve organizar primeiro?
Comece pelos documentos fiscais, registros de vendas e compras, controles de créditos, estoques e ativos. Depois, confira se os sistemas permitem conciliar essas informações e mantenha as áreas responsáveis alinhadas.
Por que acompanhar a transição com antecedência?
A preparação pode reduzir falhas de emissão fiscal, divergências de dados e impactos inesperados no faturamento ou no caixa. Também dá mais tempo para adaptar processos e avaliar efeitos sobre custos e margens.
Converse com seu contador e reúna as equipes financeira, fiscal e de tecnologia para montar um plano de preparação. Quanto mais claros forem os dados e as responsabilidades, mais segurança a empresa terá para atravessar a transição e tomar decisões de crescimento.
Fonte: CFC - Conselho Federal de Contabilidade
Imagem gerada por inteligência artificial.
Texto produzido com auxílio de inteligência artificial a partir da reportagem original indicada em Fonte.
Mais Artigos


Newsletter
Mais Artigos