
Testes do split payment: o que empresas devem ajustar
Os testes técnicos começam em 15 de outubro e não geram cobrança imediata. Veja como preparar sistemas, conciliação e fluxo de caixa.
Os testes do split payment começam em 15 de outubro para validar a comunicação entre prestadores de serviços de pagamento e uma plataforma pública. A etapa ocorre em ambiente controlado, sem alterar vendas reais nem gerar cobrança de tributos para empresas e consumidores. Mesmo sem participação geral dos negócios, o momento é oportuno para revisar dados, sistemas e processos financeiros.
O que será testado e quem participa?
O split payment, ou recolhimento dividido, é um mecanismo que separa a parcela de tributos de uma operação no momento em que o pagamento é liquidado. A primeira etapa envolve os Prestadores de Serviços de Pagamento (PSPs), empresas que processam ou facilitam pagamentos, e a Plataforma Pública do Split Payment.
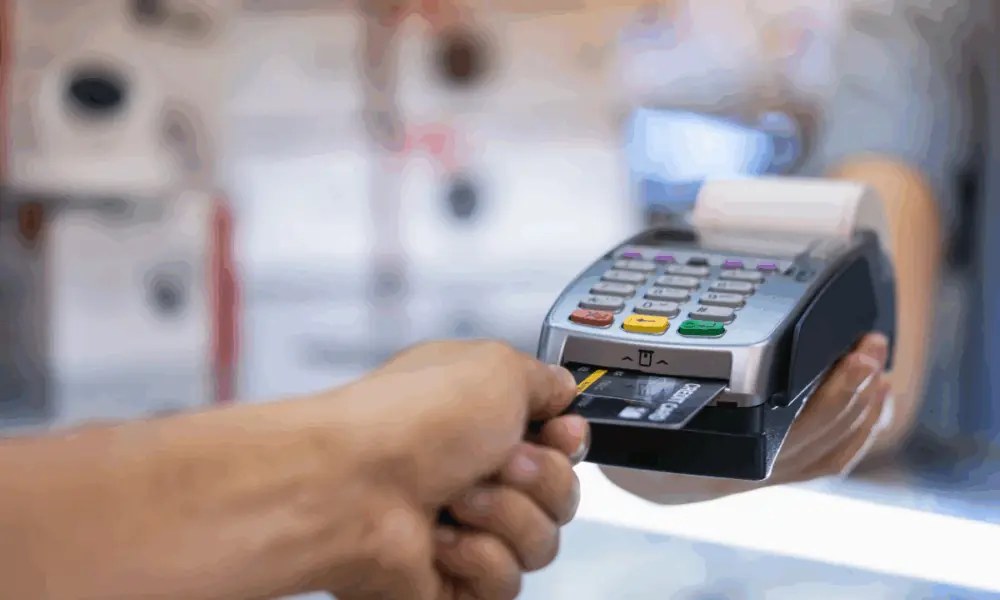
Os testes verificam se as informações circulam corretamente entre esses sistemas. Entre os procedimentos previstos estão avisos sobre transações iniciadas ou atualizadas, baixas que não ocorreram por pagamento e informações preliminares de pagamento.
Os fluxos abrangem diferentes meios, como boleto, Pix Dinâmico e Pix Automático. Também estão previstos testes relacionados a Pix Estático, TED e TEF, conforme o tipo de comunicação. Os campos, validações e respostas seguem as especificações técnicas disponibilizadas para essa fase.
Por enquanto, trata-se de uma validação técnica: não há mudança na rotina de cobrança das operações comerciais reais. Os participantes dos testes também não estarão sujeitos a penalidades por essa atividade. A previsão informada é disponibilizar o mecanismo no segundo semestre de 2027, inicialmente de forma opcional em operações entre empresas, no modelo B2B.
Como o split payment pode afetar o caixa?
Hoje, em linhas gerais, a empresa recebe o pagamento da venda e depois realiza as etapas de apuração e recolhimento dos tributos. Com o novo mecanismo, a parcela relativa ao IBS, Imposto sobre Bens e Serviços, e à CBS, Contribuição sobre Bens e Serviços, poderá ser separada durante a liquidação financeira, conforme as regras aplicáveis.
Na prática, o valor que entra na conta pode não corresponder ao total pago pelo cliente. Isso pode mudar a previsão de recursos disponíveis para despesas, fornecedores e outras obrigações. O efeito concreto dependerá das regras, do enquadramento da empresa e das características de cada operação.
Por isso, o tema não é apenas tributário ou tecnológico. O empresário precisará entender como a separação dos valores conversa com o capital de giro, isto é, os recursos usados para manter as atividades do negócio enquanto receitas e despesas acontecem em momentos diferentes.
Uma venda registrada com dados incorretos ou sem vínculo claro com seu pagamento pode dificultar a conferência dos valores. Quanto mais consistentes forem as informações fiscais e financeiras, mais simples tende a ser identificar divergências e acompanhar o tratamento de cada operação.
O que a empresa deve organizar desde já?
Os testes de outubro não exigem que todas as empresas participem. Ainda assim, empresários e gestores podem usar o período para identificar pontos frágeis antes da implementação efetiva. O primeiro passo é reunir quem cuida das finanças, da emissão fiscal, da contabilidade e dos sistemas da empresa.
- Mapeie os meios de pagamento: liste como a empresa recebe, incluindo boleto, Pix, TED, TEF e cartões, quando aplicável.
- Revise os sistemas: converse com os fornecedores do ERP, sistema de gestão empresarial, e dos programas fiscais e financeiros para entender como eles trocarão informações.
- Confira os vínculos: verifique se cada venda, documento fiscal e recebimento podem ser relacionados sem ambiguidades.
- Simule o caixa: avalie como a separação de tributos poderá alterar a disponibilidade de recursos e o planejamento de pagamentos.
- Defina responsáveis: estabeleça quem fará conciliações, conferirá divergências e acompanhará as atualizações oficiais.
Essa revisão não significa antecipar uma mudança que ainda não entrou em vigor. O objetivo é evitar que a empresa descubra incompatibilidades entre sistemas ou falhas de cadastro apenas quando precisar adaptar a operação.
Qual é o papel do contador nessa preparação?
O contador pode ajudar a empresa a aproximar a rotina fiscal da gestão financeira. Isso inclui revisar cadastros, verificar a correspondência entre documentos e recebimentos e explicar como as regras aplicáveis ao negócio podem afetar o controle do caixa.
Empresas que recebem por vários canais devem avaliar cada fluxo. Um pagamento por boleto pode exigir conferências diferentes de uma transação instantânea, por exemplo. O importante é que os registros permitam identificar qual venda foi paga, por qual meio e em que condições.
Também vale incluir os fornecedores de tecnologia na conversa. Pergunte quais atualizações estão previstas, quais dados precisarão ser compartilhados e como a solução tratará informações incompletas ou divergentes. Essas respostas ajudam a montar um plano de adaptação realista.
Negócios do Simples Nacional, inclusive microempreendedores individuais (MEIs), devem conferir as regras próprias de seu regime e de suas operações. Não é seguro presumir que todas as operações estarão automaticamente fora do mecanismo: o tratamento depende do enquadramento e das normas aplicáveis.
Testes técnicos não significam cobrança imediata
O início dos testes em 15 de outubro não marca a adoção do split payment nas vendas reais. A finalidade dessa etapa é verificar a troca de informações entre PSPs e a plataforma pública, antes da aplicação efetiva do mecanismo.
Também foi prevista uma etapa posterior de inscrição para outros prestadores de serviços de pagamento, a partir de 16 de novembro de 2026, com formulários e orientações previstos para divulgação em 13 de novembro. Para as empresas, o mais importante é acompanhar as comunicações oficiais e confirmar os prazos antes de tomar decisões operacionais.
Assim, não é necessário tratar os testes como uma cobrança que já começou. É recomendável, porém, preparar sistemas, registros e previsões financeiras. A transição depende não só de conhecer os tributos, mas também de garantir que dados de venda, documentos fiscais e recebimentos possam ser conciliados.
Perguntas frequentes
O que começa em 15 de outubro?
Começam testes técnicos entre prestadores de serviços de pagamento e a Plataforma Pública do Split Payment. A etapa ocorre em ambiente controlado e não altera as operações comerciais reais.
As empresas terão tributos retidos durante os testes?
Não. Os testes não representam o início da cobrança pelo mecanismo e não afetam os pagamentos de consumidores. A finalidade é validar a comunicação entre sistemas.
Quando o mecanismo deve chegar às operações?
A previsão informada é disponibilizá-lo no segundo semestre de 2027, inicialmente de forma opcional em operações entre empresas. A adoção dependerá das regras aplicáveis e da evolução da implementação.
Converse com seu contador e com os fornecedores de sistemas para montar um plano de preparação compatível com a realidade do negócio. Organizar dados e fluxo de caixa com antecedência ajuda a atravessar a transição com mais previsibilidade.
Fonte: Jornal Contábil
Imagem gerada por inteligência artificial.
Texto produzido com auxílio de inteligência artificial a partir da reportagem original indicada em Fonte.
Mais Artigos


Newsletter
Mais Artigos